Houdbaarheid gemeentefinanciën – Geen inzicht zonder uitzicht
Een sluitende begroting voor het eerste begrotingsjaar of de hele begrotingsperiode betekent niet automatisch dat de gemeentefinanciën ook op langere termijn houdbaar zijn of blijven.
Nieuwe begroting en meerjarenramingen
Uiterlijk 15 november hebben alle gemeenteraden de nieuwe begrotingen en meerjarenraming voor 2027–2030 vastgesteld. Volgens de Gemeentewet moeten gemeenteraden erop toezien dat de begroting structureel en reëel in evenwicht is. Kort gezegd betekent dit dat iedere gemeente de terugkerende uitgaven duurzaam kan blijven betalen uit terugkerende inkomsten, op basis van realistische ramingen.
Een sluitende begroting voor het eerste begrotingsjaar of de hele begrotingsperiode betekent niet automatisch dat de gemeentefinanciën ook op langere termijn houdbaar zijn of blijven.
De toenemende druk op de financiële exploitatie maakt dat bij steeds meer gemeenten de behoefte ontstaat om langer vooruit te kijken en zo inzicht te krijgen in hoe kasstromen, investeringen, financieringsbehoefte, schuld, rentelasten, kapitaallasten en het saldo van baten en lasten zich ontwikkelen. Zij hebben behoefte aan inzicht met voldoende uitzicht om betere afwegingen te kunnen maken bij het doen van investeringen en zo nodig tijdig te kunnen bijsturen.
Geen inzicht zonder uitzicht
Besluiten over beleid en investeringen bij gemeenten hebben vrijwel altijd langjarige effecten op de financiële exploitatie. Bovendien zijn veel investeringen die gemeenten onrendabel omdat tegenover de uitgaven meestal geen inkomsten staan die de uitgaven terugverdienen. In de praktijk bestaat dan ook een voortdurend spanningsveld tussen de korte begrotingshorizon van vier jaar en de veel langere tijdshorizon van de effecten van investeringen op de financiële exploitatie van gemeenten.
Het centraal stellen van duurzaam houdbare gemeentefinanciën gaat uit van een langjarige horizon en inzicht in de langjarige ontwikkeling van de eigen (financiële) toekomst van een gemeente. Een integrale analyse, waarin alle relevante onderdelen van de financiële positie in onderlinge samenhang worden beschouwd, geeft inzicht in de mogelijke ontwikkeling van de gemeentelijke financiën. Daarmee verbetert ook de kwaliteit van de besluitvorming en de afwegingen die gemeenten daarbij kunnen maken.
Financiële impactanalyse
Zanders heeft een financiële impactanalyse ontwikkeld voor gemeenten die inmiddels bij een aantal gemeenten is uitgevoerd.
Het financieel impactmodel brengt de ontwikkeling van de integrale financiële exploitatie tot minimaal 10 jaar vooruit in beeld: inkomsten en uitgaven, financieringsbehoefte, rente- en kapitaallasten, het saldo van baten en lasten en financiële kengetallen, in het bijzonder de schuldquote en solvabiliteit. Kerncijfers en kengetallen krijgen pas echt betekenis wanneer zij in onderlinge samenhang en vanuit een langjarig perspectief worden beoordeeld. Die integrale duiding maakt de werkelijke financiële houdbaarheid zichtbaar.
Met scenarioanalyses worden de ontwikkeling van de financiële positie, relevante kengetallen en passende signaleringswaarden zichtbaar.
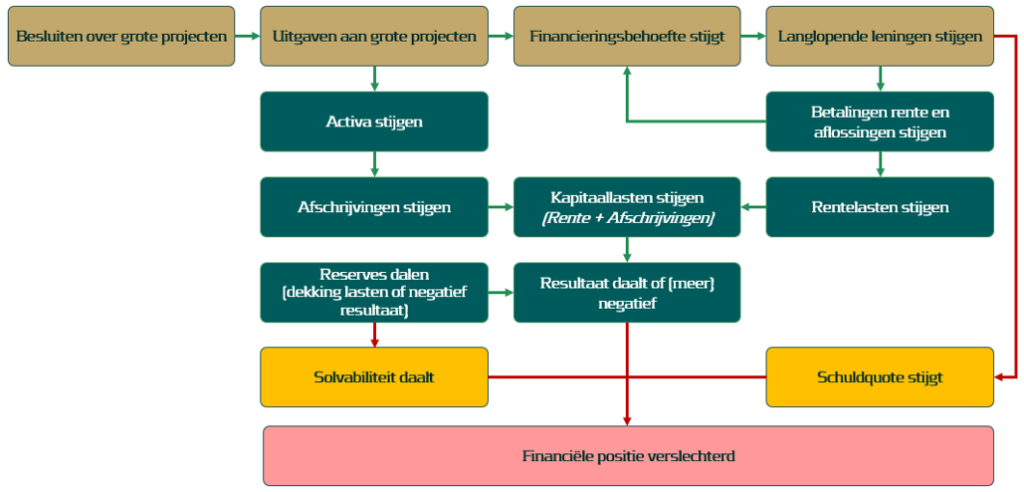
De analyse gebruikt zowel beleidsmatige als financiële informatie: het coalitieakkoord, de investeringsagenda, begrotingen en jaarstukken, de baten en lasten, financiële kengetallen, bestaande leningen en voorgenomen investeringen en projecten. Gesprekken met medewerkers van financiën, treasury en projecten geven inzicht in de informatie, de inrichting en werking van de organisatie, de planning en de besluitvorming.
De resultaten worden vastgelegd in een eindrapport met conclusies en adviezen over de houdbaarheid van de gemeentefinanciën en met signaleringswaarden voor de financiële kengetallen. Zo ontstaat integraal inzicht als basis voor de afwegingen en besluitvorming van college en raad: meer grip op financieringsrisico’s, tijdige signalering van knelpunten in de financiële exploitatie en beter onderbouwde keuzes.
Integreren ‘parallelle werkelijkheden’
De Financiële impactanalyse integreert de twee parallelle werkelijkheden bij gemeenten: de werkelijkheid van ‘de baten en lasten’ en de werkelijkheid van ‘de kasstromen’. De analyse brengt alle relevante onderdelen van de financiële exploitatie met elkaar in verband. Met één centraal doel: het realiseren van duurzaam houdbare gemeentefinanciën.
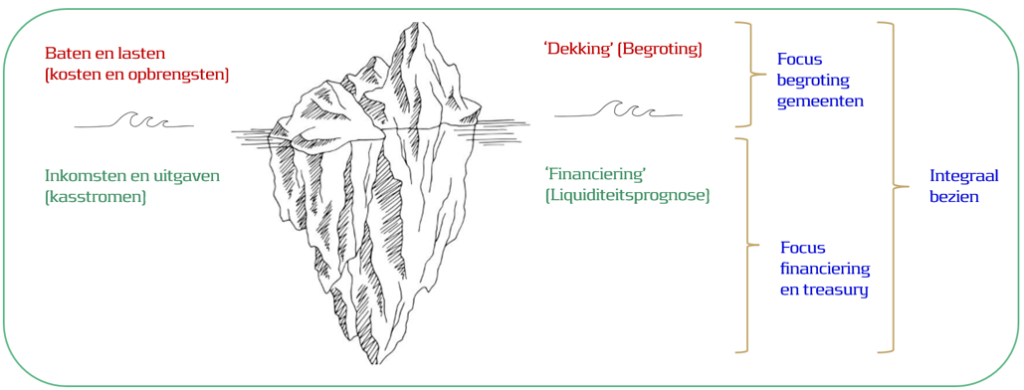
Gemeenten verkeren in de gelukkige omstandigheid dat bij een tekort aan (onmiddellijke) inkomsten voldoende financiering door banken voorhanden is. Dat is een groot goed, maar is tegelijk als een valkuil. Leningen leiden tot uitgaven en lasten van rente en aflossing die wel terugbetaald moeten kunnen worden.
Het centraal stellen van een sluitende begroting en de voortdurende focus op baten en lasten leidt de aandacht af van de andere kant van dezelfde munt: de kasstromen. Niet alle baten zijn inkomsten en niet alle lasten zijn uitgaven. Welbeschouwd leiden inkomsten tot baten en uitgaven tot lasten, en niet andersom. Dat geeft een wezenlijk ander perspectief op de financiële positie van gemeenten.
Betere afweging en betere besluiten
De grote investeringsopgaven waar gemeenten komende jaren nu al voor staan en nog komen te staan (zoals warmtetransitie) leiden tot grote druk op de financiële exploitatie. Het maken van soms moeilijke keuzes is daarbij onvermijdelijk. Een Financiële impactanalyse kan daarvoor de basis helpen leggen.
De sleutel tot een duurzaam sluitende begroting:
Op langere termijn zijn de inkomsten minimaal gelijk aan de uitgaven
Meer weten over duurzaam houdbare gemeentefinanciën en Financiële impactanalyse? Neem contact op met Hans Visser via [email protected] of +31 (0)6 22 45 14 05.
-
Professionalisering van treasury in de publieke sector: van reactief naar proactief
-
Behoefte aan prudentere renteramingen met breder perspectief vanwege onzekere tijden
-
Renteramingen DPI2025: Aw verwacht eigen oordeel en scenarioanalyse parameters MJB
-
Duurzaamheidsambities bij woningcorporaties
-
Stappenplan voor een succesvolle activa/passiva-transactie
-
De marktconformiteit van leningen: kansen tussen benadering en benchmark
-
Renteparameters: Welke te gebruiken in de begroting?
-
Stapeling van stimuleringsmaatregelen kan leiden tot realisatie flexwoningen
-
Naar een eigen onderbouwde renteraming
-
Ambities in de niet-DAEB tak
